投资要点
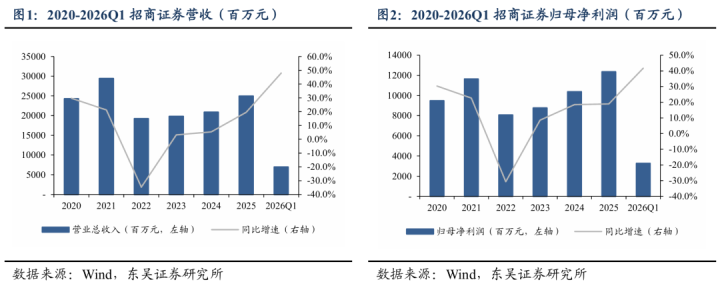
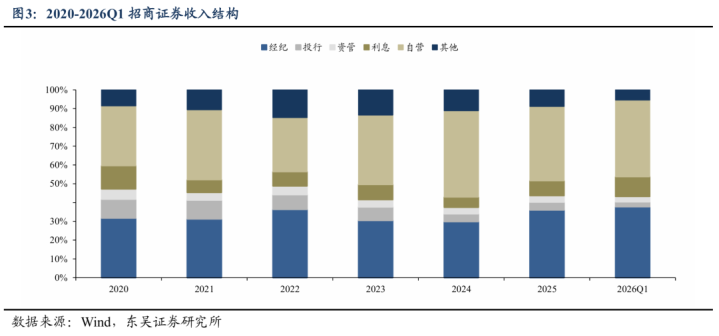
事件:招商证券发布2026年上半年业绩预增公告,公司预计2026年上半年实现归母净利润100-110亿元,同比增长93%-112%。第二季度实现净利润67-77亿元,同比增长134%-169%,环比增长106%-136%。
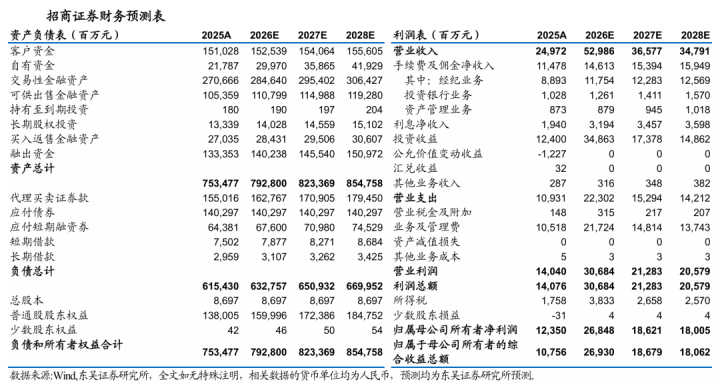
市场交投活跃度上行,预计公司经纪业务收入同比大幅增长。2026年上半年A股市场活跃度继续大幅提升,日均股基交易额3.3万亿元,同比增长99%,2026H1两融余额3万亿元,同比增长65%,较年初增长20%。公司扎实推进财富管理转型,2025年末财富管理AUM同比增长29%并创下历史新高;公司正常交易客户数约2097万户,同比+9%,托管客户资产5.29万亿元,同比增长23.89%,户均规模同比增长14%。
股权融资回暖,预计境内境外投行业务收入均有增长。股权融资方面,双创IPO显著回暖。2026年上半年公司IPO发行规模排名行业第6,其中IPO2家,募资规模30亿元;再融资(增发、配股)发行1家,募资规模12亿元。公司IPO储备数靠前,A股在审项目14家,排名行业第9。境外投行方面,公司2026年上半年港股IPO发行9家,募资规模63亿元,排名行业第9位,较去年同期显著提升。
科创投资为公司2Q业绩提升主因,预计未来持续贡献业绩。公司2026年上半年业绩大幅增长的主因主要是由于双创板IPO爆发,公司“三投联动”进入收获期,大普微(我们预计贡献20多亿利润)、智谱等项目上市带来大额浮盈。3Q长鑫科技、宇树科技IPO在即,预计将继续带来较高收益。此外,公司也参与了超聚变等项目,预计未来科创投资能持续贡献业绩。
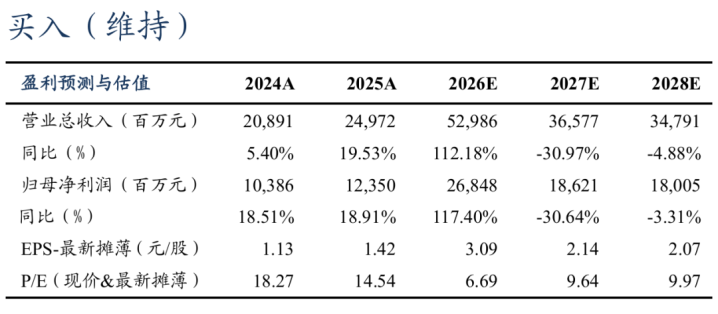
盈利预测与投资评级:市场交投延续活跃,公司科创投资实现较高浮盈,我们上调此前盈利预测,预计公司2026/2027/2028年归母净利润分别为268/186/180亿元(前值为136/146/155亿元),分别同比+117%/-31%/-3%,对应2026-2028年PB为1.26x/1.16x/1.07x。资本市场改革持续优化,宏观经济逐渐复苏,大型券商控制风险能力更强,能更大程度的享受政策红利,维持“买入”评级。
风险提示:交易量持续走低;权益市场波动加剧致投资收益持续下滑。
[特别声明]
《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。
本公众订阅号由东吴证券研究所非银行金融团队设立,系本研究团队研究成果发布的唯一订阅号。
本公众号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。
本订阅号不是东吴证券研究所非银行金融团队研究报告的发布平台,所载内容均来自于东吴证券研究所已正式发布的研究报告或对已发布报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见东吴证券研究所已发布的完整报告。
本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。
思考资本提示:文章来自网络,不代表本站观点。